Marco regulatorio e incentivos 2026
El relevo presupuestario del Plan MOVES III por el Programa Auto+ convive con el sistema de Certificados de Ahorro Energético (CAE). Analizamos la compatibilidad jurídica, las exigencias de la ficha TRA050 V2.0 y la estrategia financiera para acumular hasta 9.500 € brutos en ayudas estatales, deducciones e incentivos privados.
Hasta 5.500 €
Plan Auto+ (Estado + marca)
4.500 € de ayuda estatal directa más 1.000 € de rebaja comercial obligatoria en factura.
750–950 €
Incentivo estimado por CAE
Monetización del ahorro energético con la ficha oficial TRA050 V2.0 al sustituir un turismo de combustión.
Hasta 3.000 €
Deducción 15 % en IRPF
Desgravación fiscal sobre una base máxima deducible de 20.000 € en la declaración de la renta.
Resumen rápido
- Compatibilidad legal confirmada: El Programa Auto+ (gestionado por el Ministerio de Industria y Turismo) y los Certificados de Ahorro Energético (regulados por el MITECO) son plenamente acumulables. El CAE no es una subvención pública de concurrencia, sino una contraprestación mercantil por la cesión verificada de ahorros de energía.
- Tope de precio de compra fijado en 45.000 €: Para que un turismo eléctrico (categoría M1) resulte elegible en el Plan Auto+, el precio franco fábrica antes de impuestos (PVP sin IVA) no debe superar los 45.000 €.
- Descuento comercial obligatorio de 1.000 €: Por imperativo de la normativa reguladora, el fabricante o concesionario debe aplicar una rebaja directa mínima de 1.000 € antes de impuestos en la factura de venta.
- Achatarramiento exigido solo para el CAE: El Plan Auto+ no exige de forma obligatoria desguazar un vehículo antiguo para liquidar la ayuda base, pero la ficha TRA050 V2.0 del sistema CAE sí exige obligatoriamente retirar un vehículo de combustión.
- Ventana temporal estricta de 3 meses antes o 6 meses después: La baja definitiva en la DGT o la transferencia del coche térmico debe registrarse estrictamente entre los 3 meses previos y los 6 meses posteriores a la primera matriculación del nuevo eléctrico.
- Ahorro acumulado entre 5.900 € y 9.500 €: Al combinar los hasta 4.500 € estatales del Plan Auto+, los 1.000 € de rebaja comercial, el CAE (típicamente entre 750 € y 950 €, pudiendo superar los 1.000 €) y hasta 3.000 € por la deducción del 15 % en IRPF, el ahorro bruto total alcanza cotas de hasta 9.500 €.
¿Son compatibles el Plan Auto+ y el sistema CAE?
La respuesta jurídica es inequívoca: sí, son 100 % compatibles. La confusión habitual proviene del régimen general de incompatibilidades de las subvenciones públicas en España, que prohíbe financiar el mismo hecho subvencionable con dos líneas de fondos concurrentes. Sin embargo, el Programa Auto+ y el sistema de Certificados de Ahorro Energético operan bajo naturalezas jurídicas totalmente distintas.
El Plan Auto+ es una subvención pública directa aprobada por el Gobierno de España con un presupuesto de 400 millones de euros (350 M€ para particulares en Línea 1 y 50 M€ para flotas en Línea 2) canalizado por el Ministerio de Industria y Turismo, diseñado como nuevo programa tras el cierre del Plan MOVES III el 31 de diciembre de 2025. En contraste, el Certificado de Ahorro Energético está fundamentado en el Real Decreto 36/2023 por el que se establece el sistema de CAE, administrado por el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO). Como explicamos en nuestra guía sobre ayudas al coche eléctrico en 2026 y convivencia entre Plan Auto+, IRPF y CAE, el CAE no constituye una subvención estatal de concurrencia, sino un instrumento mercantil de liquidación privada.
Límite normativo de incompatibilidad: El sistema de CAE prohíbe taxativamente computar ahorros que hayan recibido financiación directa proveniente del Fondo Nacional de Eficiencia Energética (FNEE). Como los fondos del Programa Auto+ provienen de partidas ministeriales ordinarias de Industria y no del FNEE, la concurrencia no vulnera ninguna restricción legal.
Actualmente, el panorama de incentivos en España ofrece una arquitectura diversa. QuantumDrive tiene registradas 186 ayudas al coche eléctrico en España: 157 municipales, 18 autonómicas y 8 estatales. Saber combinar estos instrumentos sin generar solapamientos documentales es la clave para maximizar la rentabilidad de la inversión.
Cómo funciona el baremo EEE del Plan Auto+
El Plan Auto+ estructura la ayuda a particulares para turismos de categoría M1 sobre una base oficial de 4.500 € mediante el denominado baremo EEE, cuyos coeficientes porcentuales son aditivos hasta alcanzar un tope máximo del Estado de 4.500 €. A esta subvención se añade por imperativo legal el descuento obligatorio aportado por el concesionario.
El baremo se articula en tres componentes técnicos definidos por la normativa reguladora (RD 609/2026):
- E1 (Criterio Eléctrico): Aporta el 50 % de la base (2.250 €) para vehículos 100 % eléctricos de batería (BEV) o de pila de combustible (FCEV). En modelos híbridos enchufables (PHEV) o eléctricos de autonomía extendida (EREV), este bloque se reduce al 25 % (1.125 €).
- E2 (Criterio Económico): Otorga un 25 % (1.125 €) si el precio de adquisición del vehículo antes de impuestos (PVP sin IVA) es igual o inferior a 35.000 €. Si el precio se sitúa en el tramo de 35.001 € a 45.000 €, la aportación baja de forma fija al 15 % (675 €). Los turismos que superen los 45.000 € antes de IVA quedan completamente excluidos de la ayuda.
- E3 (Criterio Europeo de Fabricación): Añade un 15 % (675 €) si el ensamblaje final del vehículo se realiza dentro del Espacio Económico Europeo, y un 10 % complementario (450 €) si las celdas de la batería de tracción han sido producidas en plantas de la Unión Europea.
Junto a la cuantía estatal, la normativa exige a la marca aplicar un descuento comercial obligatorio mínimo de 1.000 € reflejado directamente en la factura de venta antes de impuestos, tal como detallamos en nuestro análisis para determinar cuál elegir entre las distintas ayudas al coche eléctrico para ahorrar más. En el escenario óptimo de un turismo BEV fabricado en la Unión Europea con un coste inferior a 35.000 €, el descuento inmediato del concesionario y la subvención consolidada suman 5.500 € brutos.
Programa Auto+ · RD 609/2026
Calcula tu ayuda del Plan Auto+
Baremo EEE sobre la ayuda máxima de un turismo. Elige tu perfil y el coche, y verás el desglose.
La electromovilidad puede ser accesible para ti.
Descubre todas las ayudas y beneficios a los que puedes optar y su valor.
Requisitos y cálculo del CAE bajo la ficha TRA050 V2.0
Para monetizar los Certificados de Ahorro Energético al cambiar de coche, la normativa aplicable se fundamenta en la ficha estandarizada TRA050 V2.0 publicada en el Boletín Oficial del Estado dentro del catálogo gestionado por el MITECO. Esta ficha regula la sustitución de vehículos con motor térmico por modelos eléctricos de batería para usos privados.
La fórmula oficial determina los kilovatios hora ahorrados anualmente (\(AE_{kWh/año}\)):
Fórmula oficial MITECO (Ficha TRA050 V2.0):
AE = [((CVA · f - CVN) / 100) · L] · Fp
- CVA (Consumo del vehículo antiguo): Valor estandarizado por tabla en litros/100 km (no se toma el consumo real ni el homologado de la ficha del coche viejo). Para turismos de gasolina se fija en 7,89 L/100 km; para diésel, en 6,88 L/100 km; y para híbridos convencionales no enchufables de gasolina, en 5,97 L/100 km.
- f (Factor de conversión de combustible a energía): 9,19 kWh/L en gasolina y 10,00 kWh/L en diésel.
- CVN (Consumo del nuevo vehículo eléctrico): Consumo homologado según la base oficial del Instituto para la Diversificación y Ahorro de la Energía (IDAE). A efectos de una estimación media de mercado, se suele tomar una referencia de 17,92 kWh/100 km.
- L (Kilometraje anual estandarizado): En turismos (categoría M1) está fijado por orden ministerial en 12.295 km al año.
- Fp (Factor de ponderación por antigüedad): 1,0 para vehículos de menos de 10 años; 1,10 entre 10 y 15 años; 1,15 entre 15 y 20 años; y hasta 1,30 para vehículos con más de 30 años.
Para conocer el paso a paso matemático y desgloses detallados, puedes consultar nuestro artículo sobre cómo se calcula el CAE de un coche eléctrico. La liquidación se realiza a un valor de 120 €/MWh íntegros para el cliente. Con estos baremos, la compensación al comprador se sitúa típicamente entre 750 € y 950 €, pudiendo superar los 1.000 €.
Como caso concreto de liquidación técnica, con la ficha TRA050 V2.0, cambiar un turismo de gasolina de menos de 10 años por un eléctrico de 17,92 kWh/100 km genera unos 6.712 kWh de ahorro, unos 805 € de CAE según el cálculo de QuantumDrive. Si ese mismo coche de gasolina tuviera entre 10 y 15 años de antigüedad, el factor multiplicador elevaría la cuantía estimada a 886 €.
Condiciones documentales indispensables de la ficha TRA050 V2.0
- Misma titularidad: La persona física o jurídica que adquiere el eléctrico debe ser el mismo titular que ostenta la propiedad del vehículo de combustión sustituido.
- Permanencia previa mínima de 2 años: El coche antiguo debe haber estado a nombre del solicitante durante al menos dos años inmediatamente anteriores a la fecha de la operación, acreditándose con el permiso de circulación o con los dos últimos recibos pagados del Impuesto sobre Vehículos de Tracción Mecánica (IVTM). Consulta nuestra lista de documentación necesaria para tramitar el CAE del coche eléctrico.
- ITV al día: El vehículo de combustión debe haber tenido la inspección técnica de vehículos (ITV) en vigor durante al menos 9 de los últimos 12 meses previos a su baja o transmisión.
- Ventana temporal estricta: La baja definitiva en la Dirección General de Tráfico (DGT) con certificado de destrucción en centro CAT, o la venta fehaciente del vehículo térmico, debe efectuarse entre 3 meses antes y 6 meses después de la fecha de primera matriculación del nuevo eléctrico. No se computa la fecha del contrato de pedido ni la de la factura.
- Prohibición de venta entre convivientes: Si el vehículo antiguo se transfiere a un tercero en lugar de achatarrarse, no se admiten compraventas entre personas que compartan el mismo domicilio de empadronamiento.
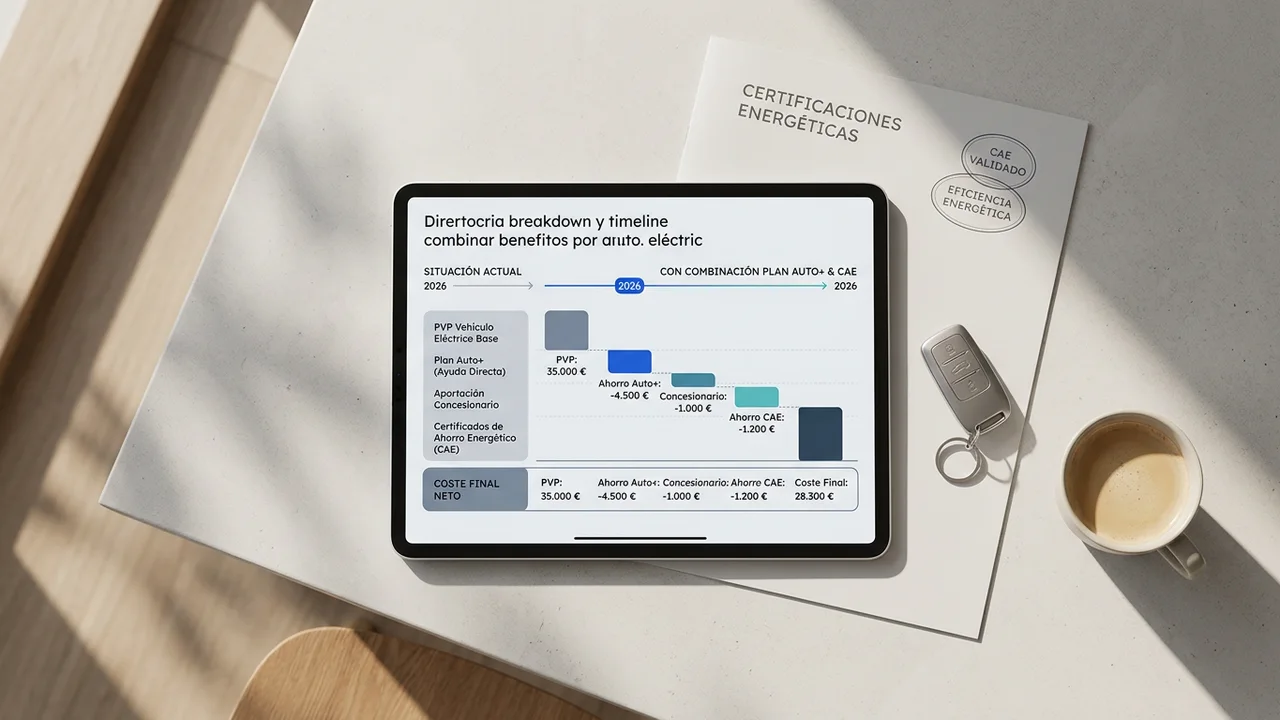
Cuadro comparativo: desglose acumulativo de ahorro en 2026
La combinación estratégica de los cuatro mecanismos vigentes en España permite reducir sustancialmente el coste neto de adquisición de un vehículo eléctrico puro. Analizamos a continuación cómo opera cada capa de incentivo sobre un turismo M1 con un precio franco fábrica inferior a 35.000 €.
| Concepto de incentivo | Mecanismo y organismo | Importe orientativo | Momento de liquidación | Requisito clave |
|---|---|---|---|---|
| Plan Auto+ (Estado) | Subvención directa (Ministerio de Industria) | Hasta 4.500 € | Abono administrativo centralizado | PVP sin IVA inferior a 45.000 € |
| Aportación del concesionario | Descuento comercial obligatorio | 1.000 € | Directo en la factura de venta | Modelo M1 nuevo matriculado |
| Compensación CAE (TRA050 V2.0) | Cesión de ahorro energético (MITECO) | Típicamente entre 750 € y 950 €, pudiendo superar los 1.000 € | Liquidación tras la validación y verificación del expediente | Retirada de térmico (+2 años titularidad e ITV) |
| Deducción IRPF estatal | Desgravación fiscal en cuota (AEAT) | Hasta 3.000 € (15 % de máx. 20.000 €) | Campaña de la Renta anual | Vehículo nuevo no afecto a actividad económica |
| Ahorro bruto potencial acumulado | Entre 5.900 € y 9.500 € (según baremo EEE y deducción) | |||
La aportación del concesionario reduce el desembolso el mismo día de la compra, mientras que el CAE se liquida una vez completada la validación y verificación del expediente con el sujeto delegado, sin quedar sujeta a los calendarios de resolución administrativa. Para profundizar en el cobro, revisa nuestra guía completa sobre el CAE del coche eléctrico y cómo cobrarlo.
Cómo coordinar ambos trámites paso a paso
Para cobrar simultáneamente la ayuda del Plan Auto+ y monetizar el CAE sin cometer errores formales, es necesario seguir un orden riguroso de ejecución cronológica.
Paso 1: Validación del precio y emisión de la factura de compra
Asegúrate de que la factura refleje el precio del turismo desglosado antes de IVA (que no debe superar los 45.000 € en turismos M1) y que contenga de forma explícita el concepto del descuento de al menos 1.000 € aportado por la marca bajo el marco del Plan Auto+. Solicita la ficha técnica con el consumo homologado en ciclo combinado.
Paso 2: Matriculación del vehículo eléctrico y control de fechas
Apunta con exactitud la fecha de primera matriculación que figura en el permiso de circulación definitivo emitido por la Dirección General de Tráfico. Este día marca de forma improrrogable el reloj temporal para la gestión del vehículo antiguo en el sistema CAE: tienes un margen de hasta 6 meses posteriores (o 3 meses anteriores) para formalizar la baja o venta del térmico.
Paso 3: Tramitación de la salida del coche de combustión
Si optas por el achatarramiento, entrega el coche antiguo en un Centro Autorizado de Tratamiento (CAT) y exige tanto el certificado de destrucción como el justificante telemático de baja definitiva de la DGT. Comprueba que el permiso de circulación del vehículo térmico estuvo a tu nombre al menos 24 meses consecutivos y que la ITV estuvo vigente durante 9 de los 12 meses precedentes.
Paso 4: Solicitud de la ayuda del Programa Auto+
La tramitación del expediente del Plan Auto+ la gestiona directamente el concesionario en el momento de la compraventa, aportando la documentación técnica y comercial requerida por la normativa del programa.
Paso 5: Cesión de derechos y cobro del expediente CAE
Formaliza la cesión de los ahorros energéticos firmando el convenio de cesión de la ficha TRA050 V2.0 junto con la declaración responsable requerida por el MITECO (acreditando que no existen ayudas concurrentes del FNEE ni transferencias entre convivientes). El Real Decreto 36/2023 concede un plazo de hasta 3 años desde la compra para registrar los ahorros, liquidándose el abono tras verificar la documentación correspondiente.
Impacto fiscal: IRPF y tributación de cada incentivo
El tratamiento tributario ante la Agencia Tributaria no es idéntico para todos los componentes de la operación. Conocer las diferencias evita desviaciones inesperadas en la declaración de la Renta:
1. Tratamiento del Plan Auto+
La ayuda pública abonada por el Ministerio de Industria y Turismo tributa como ganancia patrimonial no derivada de transmisión de elementos patrimoniales. Esto implica que la cuantía percibida (hasta 4.500 €) se suma a la base imponible general del IRPF, tributando al tipo marginal del contribuyente (habitualmente entre un 19 % y un 47 % en función del nivel de ingresos y la comunidad autónoma de residencia). Es imprescindible reservar un porcentaje de la ayuda para liquidar este ajuste fiscal al año siguiente.
2. Tratamiento de los Certificados de Ahorro Energético (CAE)
La retribución por la cesión del CAE constituye una contraprestación dineraria de naturaleza privada por la renuncia a un derecho de ahorro energético. Si el importe se repercute directamente en la factura de adquisición minorando el coste del vehículo, reduce la base de adquisición del bien. Si se percibe a posteriori mediante transferencia en cuenta tras liquidar el expediente con un sujeto delegado, tiene la consideración de ganancia patrimonial sujeta a tributación en el ejercicio en que se cobra.
3. Deducción fiscal del 15 % en IRPF por compra de vehículo e infraestructura
La normativa fiscal estatal contempla una deducción directa en la cuota íntegra del 15 % sobre una base máxima de 20.000 € en compra (hasta 3.000 € de rebaja en cuota) y de 4.000 € en instalación de cargador doméstico (hasta 600 € adicionales). Para calcular la base deducible, la Agencia Tributaria exige restar previamente cualquier subvención pública percibida. Por ello, si se reciben 4.500 € del Plan Auto+, la base computable se calcula deduciendo dicho importe del total abonado.
Errores críticos que anulan el cobro del CAE o del Plan Auto+
Pequeños descuidos documentales provocan habitualmente el rechazo de expedientes que parecían solventes. Antes de formalizar la compraventa, comprueba que no incurres en ninguna de estas situaciones:
- Aceptar el bono comercial CAE del concesionario sin revisar el contrato: Algunos concesionarios aplican un descuento promocional privado a cambio de quedarse con la titularidad de los derechos de ahorro del cliente. Si firmas una cesión previa en el punto de venta, ya no podrás tramitar el expediente de la ficha TRA050 de forma independiente ni percibir la liquidación completa del mercado.
- Vender el coche viejo al cónyuge o familiar conviviente: La ficha TRA050 V2.0 prohíbe expresamente la venta del coche térmico entre personas empadronadas en el mismo domicilio. Si el vehículo antiguo no se envía a desguace, la transferencia debe formalizarse obligatoriamente hacia un tercero independiente.
- Desguazar el vehículo fuera de la ventana de 3 meses / 6 meses: Si achatarras el coche antiguo cuatro meses antes de que la DGT matricule tu nuevo eléctrico, el sistema de inspección del MITECO rechazará automáticamente el ahorro por caducidad del plazo normativo.
- Olvidar la comprobación de la ITV del coche térmico: No basta con que el coche antiguo tenga la ITV vigente el día del desguace; debe acreditarse que estuvo al día durante un mínimo acumulado de 9 meses dentro de los 12 meses anteriores.
- Rebasar el techo presupuestario de 45.000 € antes de IVA: El equipamiento opcional, los paquetes de conectividad o las pinturas especiales pueden hacer que el precio base supere los 45.000 €, anulando por completo la subvención del Plan Auto+.
Guías complementarias sobre ayudas y fiscalidad eléctrica
Marco general de ayudas 2026: Plan Auto+, IRPF y CAE
Comprende cómo se estructura el mapa de incentivos tras el fin del MOVES III y cómo calcular tu ahorro neto tras el impacto fiscal.
Guía completa del CAE: sujetos delegados y gestión documental
Aprende a elegir la comercializadora o entidad agregadora adecuada para monetizar tus certificados sin comisiones abusivas.
Checklist documental para tramitar el CAE sin rechazos
Revisa la lista exacta de certificados de CAT, permisos de circulación y justificantes censales requeridos por el MITECO.
Fórmulas y ejemplos numéricos del sistema CAE
Simulaciones prácticas con turismos diésel y gasolina según kilometraje anual estandarizado y factor de antigüedad.
Calcula tu CAE
Descubre cuánto puedes percibir por la cesión de ahorros energéticos de tu coche.
Preguntas frecuentes
¿Puedo solicitar el Plan Auto+ y el CAE si compro un coche eléctrico de segunda mano?
El Plan Auto+ para particulares está focalizado en vehículos nuevos matriculados por primera vez. En cambio, el sistema de Certificados de Ahorro Energético (ficha TRA050 V2.0) sí admite vehículos eléctricos puros de ocasión, siempre que no hayan generado un CAE previamente y se aporte la documentación de baja o venta del coche de combustión sustituido.
¿Cuánto dinero exacto recibiré por la compensación del CAE?
El importe depende del combustible del coche retirado, de su antigüedad y del consumo homologado del eléctrico. En un turismo particular, la liquidación se sitúa típicamente entre 750 € y 950 €, y con un coche de gasolina de más de 25 años el factor de antigüedad de la ficha puede llevarla por encima de 1.000 €. Al depender de las características del expediente, se liquida como estimación técnica.
¿Es obligatorio dar de baja un coche viejo para cobrar el Plan Auto+?
No. Para acceder a la ayuda base del Plan Auto+ no es obligatorio achatarrar un coche de combustión, lo que simplifica el trámite frente a esquemas anteriores. Sin embargo, para generar el incentivo por CAE a través de la ficha TRA050 sí es condición indispensable retirar o transferir un vehículo térmico con al menos dos años de titularidad previa.
¿Cuánto tiempo tengo para tramitar el expediente del CAE tras comprar el coche?
La normativa general del Real Decreto 36/2023 concede un plazo general de hasta 3 años desde la ejecución de la actuación para registrar los ahorros. No obstante, la salida del vehículo de combustión (baja o venta) debe producirse estrictamente entre 3 meses antes y 6 meses después de la matriculación del eléctrico.
¿Los híbridos enchufables generan el mismo ahorro por CAE que un eléctrico puro?
No. La ficha estándar TRA050 V2.0 para turismos particulares exige que el vehículo nuevo sustituto sea 100 % eléctrico de batería (BEV). Los híbridos enchufables (PHEV) no generan ahorro bajo esta ficha concreta de sustitución de flota privada, aunque sí puedan acceder a tramos parciales del Plan Auto+.
¿Qué ocurre con el CAE si el coche antiguo estaba a nombre de mi empresa?
Si el vehículo sustituido estaba afecto a una actividad económica o registrado a nombre de una persona jurídica, no se aplica la ficha TRA050 para particulares, sino la ficha específica TRA050.E para flotas y empresas, que sigue una formulación matemática distinta y no aplica los mismos factores de ponderación por antigüedad.
¿Existe el Plan MOVES IV en 2026?
No. No existe ninguna convocatoria denominada Plan MOVES IV. El Plan MOVES III cerró el 31 de diciembre de 2025; hoy el marco estatal de ayudas directas a la compra se articula a través del Programa Auto+, gestionado con el apoyo de los concesionarios bajo la tutela del Ministerio de Industria y Turismo.